
Satispay nasce come sistema per pagare con lo smartphone senza utilizzare direttamente una carta, ma oggi definirla soltanto un’app di pagamento è riduttivo. Accanto ai pagamenti nei negozi e online trovi un conto di moneta elettronica, trasferimenti tra persone, un IBAN personale, una carta di debito Mastercard, servizi per pagare bollettini e pagoPA, una funzione di pagamento in tre rate e una sezione dedicata a risparmio e investimenti.
Per capire come funziona Satispay oggi bisogna quindi andare oltre il classico meccanismo del Budget collegato al conto corrente. Quel sistema esiste ancora, ma non descrive più da solo ciò che puoi fare con il servizio.
La parte da capire per prima è la differenza tra Budget, Disponibilità, conto collegato e IBAN Satispay. Una volta chiarita, diventano più semplici anche i pagamenti, le ricariche, i costi e le funzioni introdotte negli ultimi anni.
Satispay in breve: cos’è davvero e a cosa serve
Satispay non è una banca. Come specificano le condizioni Consumer di Satispay, il servizio di pagamento è fornito da Satispay Europe S.A., un Istituto di Moneta Elettronica (IMEL) autorizzato e regolato dalla CSSF lussemburghese. Con l’apertura dell’account viene creato un conto di moneta elettronica sul quale puoi detenere la Disponibilità utilizzata per le operazioni previste dal servizio.
La distinzione conta perché evita di mettere nello stesso contenitore prodotti differenti.
Una banca può offrire conto corrente, credito, depositi e numerosi altri servizi bancari. Satispay parte invece da un conto di moneta elettronica e da un proprio sistema di pagamento, al quale nel tempo sono stati aggiunti altri prodotti: IBAN, carta, pagamento rateale e investimenti.
Il confronto con Revolut rende ancora più chiara la differenza: nell’offerta personale italiana Revolut parte invece da un conto corrente bancario e vi associa carte di debito, cambio valuta e altri servizi finanziari. Definire entrambi semplicemente “app di pagamento” nasconderebbe quindi una differenza strutturale importante.
Anche la definizione generica di “portafoglio digitale” rischia quindi di essere troppo stretta. Se vuoi capire meglio le differenze tra queste categorie, nella guida dedicata spieghiamo cos’è un wallet e come funziona senza confonderlo automaticamente con carte, conti e piattaforme di pagamento.
Per l’utente questo significa poter utilizzare la stessa app per attività molto diverse, senza però assumere che abbiano tutte la stessa natura o le stesse condizioni.
Cosa serve per registrarsi a Satispay
Per un account Consumer destinato a un maggiorenne servono uno smartphone, un numero di telefono, un indirizzo email, un documento di identità, il codice fiscale per chi risiede in Italia e un IBAN idoneo.
La documentazione corrente specifica inoltre che, per utilizzare pienamente il servizio Consumer, il maggiorenne deve essere titolare di un conto bancario nell’area SEPA.
L’IBAN richiesto durante la registrazione non va confuso con l’IBAN personale Satispay introdotto successivamente.
Il primo identifica il conto bancario esterno utilizzato anche per alimentare Satispay attraverso i meccanismi previsti. L’IBAN Satispay, invece, è associato al conto di moneta elettronica e permette di inviare e ricevere bonifici SEPA direttamente dall’app.
Come attivare Satispay
Dopo avere installato l’app devi completare la registrazione e la verifica dell’identità, collegare il tuo conto e configurare il Budget.
Per gli utenti maggiorenni il Budget continua a essere un passaggio centrale dell’attivazione. Satispay lo utilizza per stabilire quanta Disponibilità desideri mantenere sull’account e per gestire le ricariche automatiche secondo la frequenza impostata.
Non devi però interpretarlo come un limite di spesa né come un abbonamento.
È un meccanismo di alimentazione del conto.
Come funziona Satispay: Budget, Disponibilità e IBAN
Per capire concretamente come funziona Satispay, il punto più importante è questo: Budget e Disponibilità non indicano la stessa cosa.
Il Budget rappresenta l’importo che desideri mantenere disponibile attraverso il meccanismo di ricarica. La Disponibilità è invece il denaro effettivamente presente in quel momento sul conto Satispay.
Se spendi, ricevi denaro o effettui altre operazioni, cambia la Disponibilità; il Budget resta invece il valore di riferimento che hai configurato.
| Elemento | Che cos’è | A cosa serve |
|---|---|---|
| Budget | Importo di riferimento configurato nell’app | Determina il livello verso cui riportare automaticamente la Disponibilità |
| Disponibilità | Denaro effettivamente presente sul conto Satispay | È ciò che puoi usare per pagamenti e operazioni compatibili |
| Conto bancario collegato | Conto SEPA esterno intestato all’utente | Alimenta Satispay tramite i meccanismi previsti |
| IBAN Satispay | IBAN associato al conto Satispay | Permette di inviare e ricevere bonifici SEPA |
Come funziona la ricarica tramite Budget
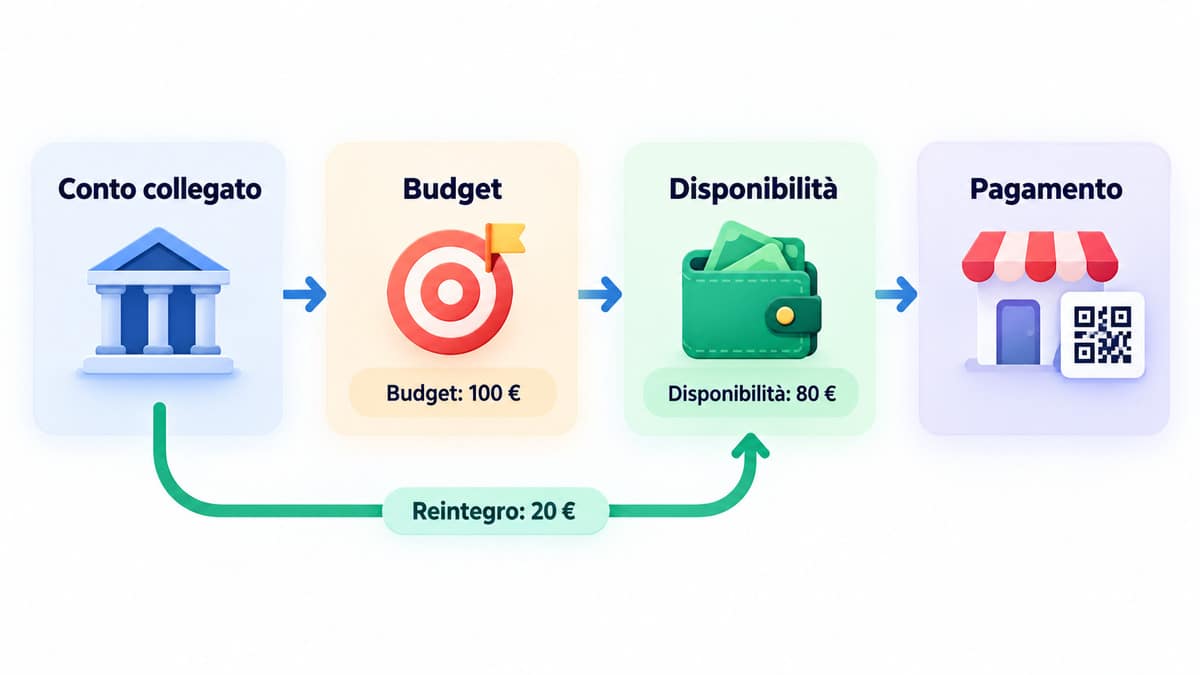
Supponiamo di impostare un Budget di 100 euro.
La prima volta vengono trasferiti i fondi necessari dal conto collegato. Successivamente non vengono prelevati automaticamente altri 100 euro ogni periodo: Satispay controlla invece la differenza tra Budget e Disponibilità e dispone la ricarica necessaria secondo le regole del servizio.
Se hai un Budget di 100 euro e, al momento del controllo, hai ancora 80 euro disponibili, la logica è riportare l’account verso il livello configurato, non aggiungere altri 100 euro.
La frequenza delle ricariche automatiche può essere configurata secondo le opzioni messe a disposizione nell’app. Questo rende il Budget più simile a una soglia operativa che a un tetto massimo di spesa.
Come ricaricare Satispay senza aspettare il Budget
Il Budget non è l’unico modo con cui può aumentare la Disponibilità.
Satispay consente anche ricariche tramite bonifico e, per gli utenti ai quali la funzione è disponibile, una ricarica istantanea. Quest’ultima viene accreditata rapidamente ma prevede attualmente una commissione.
La distinzione pratica è quindi:
Budget → ricarica programmata
bonifico → trasferimento verso l’account Satispay
ricarica istantanea → disponibilità più rapida, con commissione
A cosa serve l’IBAN Satispay
L’IBAN personale ha ampliato notevolmente il ruolo del servizio.
Come spiega la guida ufficiale all’IBAN Satispay, puoi utilizzarlo per ricevere bonifici da conti dell’area SEPA e inviare bonifici direttamente da Satispay.
Questo permette, per esempio, di ricevere denaro anche da una persona che non utilizza Satispay senza passare dal normale trasferimento tra contatti dell’app.
È un cambiamento sostanziale rispetto alla Satispay delle prime versioni: l’app non dipende più esclusivamente dal proprio network per ogni movimento di denaro.
Come pagare con Satispay
Una volta compreso il rapporto tra Budget e Disponibilità, è più facile capire come pagare con Satispay nei diversi contesti.
Il pagamento tradizionale continua a funzionare attraverso il network del servizio. Nei negozi fisici non devi necessariamente utilizzare una carta né avvicinare il telefono a un terminale NFC: puoi selezionare il negozio nell’app oppure inquadrare il QR Code messo a disposizione dall’esercente.
La pagina ufficiale sui pagamenti Satispay distingue infatti il pagamento in negozio, quello online e l’invio o la richiesta di denaro tra persone.
Online, invece, Satispay deve essere disponibile tra i metodi supportati dal checkout.
Queste modalità vanno distinte dalla Carta Satispay: quando utilizzi la carta Mastercard, entri nel normale circuito della carta e non stai necessariamente effettuando lo stesso tipo di pagamento che faresti scegliendo direttamente Satispay nell’app.
Pagare nei negozi fisici
Nel flusso classico puoi:
- aprire Satispay;
- selezionare il negozio oppure inquadrare il QR Code;
- controllare o inserire l’importo;
- inviare il pagamento;
- verificare nell’app che l’operazione sia stata accettata.
Con un QR Code dinamico l’importo può essere già definito dal sistema di cassa, riducendo ulteriormente i passaggi manuali.
Questo spiega anche perché non serve l’NFC per il normale pagamento Satispay. La tecnologia NFC diventa invece rilevante se utilizzi la Carta Satispay in modalità contactless o attraverso Apple Pay e Google Pay.
Pagare online
Quando un ecommerce supporta direttamente Satispay, puoi selezionarlo tra i metodi disponibili al checkout e completare l’autorizzazione dall’app.
A seconda dell’integrazione puoi ricevere una notifica sul telefono, aprire direttamente l’app oppure inquadrare un QR Code mostrato sullo schermo. Prima di confermare puoi controllare importo e destinatario.
Il fatto di possedere Satispay non significa quindi poterlo utilizzare direttamente su qualsiasi negozio online: il merchant deve offrire quel metodo, oppure dovrai utilizzare un’altra soluzione compatibile, come la Carta Satispay quando accettata dal circuito.
Inviare e ricevere denaro tra persone
Un’altra funzione centrale è il trasferimento fra utenti Satispay.
Puoi inviare denaro ai contatti, richiedere un pagamento, dividere una spesa o gestire una colletta.
Queste operazioni restano differenti dai bonifici SEPA effettuati tramite IBAN: il risultato può sembrare simile, ma il canale utilizzato non è lo stesso.
Il vantaggio del trasferimento interno è che entrambi gli utenti operano all’interno dell’ecosistema Satispay; con l’IBAN puoi invece interagire anche con conti esterni attraverso SEPA.
Cosa puoi fare con Satispay oltre ai pagamenti
Uno dei motivi per cui oggi è impreciso descrivere Satispay come una semplice alternativa alla carta è l’espansione dei servizi disponibili.
Nella stessa app puoi trovare strumenti che appartengono a categorie molto diverse. È comodo dal punto di vista dell’esperienza utente, ma richiede un minimo di attenzione: pagare un bollettino, utilizzare una carta di debito, rateizzare un acquisto e comprare un ETF non sono quattro versioni dello stesso prodotto.
Bollettini, pagoPA, bollo, ricariche e gift card
Tra i servizi disponibili rientrano ricariche telefoniche, bollettini, avvisi pagoPA, bollo auto e moto, donazioni e gift card.
Alcune operazioni sono gratuite, altre prevedono una commissione. Per questo conviene controllare il prezzo della specifica operazione invece di usare l’etichetta generica “Satispay è gratis”.
La stessa app può inoltre essere utilizzata per servizi Welfare quando messi a disposizione dal datore di lavoro, ma Buoni Pasto e Buoni Acquisto appartengono a un’offerta distinta e non sono automaticamente disponibili su ogni account.
Carta Satispay e pagamenti con Apple Pay e Google Pay
Satispay offre oggi anche carte di debito Mastercard. Le caratteristiche correnti dei diversi piani sono riportate nella pagina ufficiale delle Carte Satispay.
È una novità importante perché supera uno dei limiti strutturali del pagamento nativo Satispay: con la carta puoi utilizzare il circuito Mastercard anche dove il commerciante non accetta direttamente il pagamento tramite network Satispay.
La carta virtuale può inoltre essere utilizzata con i wallet compatibili. Se vuoi capire cosa succede tecnicamente quando utilizzi la carta su iPhone, trovi una guida separata su come funziona Apple Pay; su Android abbiamo invece approfondito Google Pay e Google Wallet.
Il modello diventa quindi:
pagamento Satispay nativo → network Satispay
oppure
Carta Satispay → Mastercard → eventuale wallet → commerciante
Sembrano due modi equivalenti di usare la stessa app, ma tecnicamente seguono percorsi differenti.
Paga in 3: come funziona il pagamento rateale
Satispay dispone anche di Paga in 3, una soluzione che permette agli utenti abilitati di suddividere un acquisto in tre rate senza interessi.
Quando la funzione è disponibile per il tuo profilo e per quel commerciante, durante il pagamento puoi selezionarla, controllare il piano e confermare. La prima rata viene pagata al momento dell’acquisto; le altre vengono gestite secondo le scadenze previste.
Non va però interpretata come una funzione garantita per tutti.
L’abilitazione è soggetta a valutazione, richiede un account verificato e la maggiore età ed è disponibile soltanto negli acquisti e presso gli esercenti compatibili.
Questa distinzione è importante anche nei confronti con servizi nati intorno al Buy Now Pay Later. Nelle nostre guide dedicate puoi approfondire separatamente come funziona Klarna e come funziona Scalapay: Paga in 3 è una funzione dentro l’ecosistema Satispay, mentre nei servizi BNPL la dilazione costituisce una parte molto più centrale della proposta.
Salvadanaio, fondi, azioni ed ETF
L’area Risparmi e Investimenti è un altro esempio di come Satispay sia diventata una piattaforma più ampia.
Accanto ai normali salvadanai esiste il Salvadanaio Remunerato, collegato a un prodotto di investimento. Non va quindi confuso con un semplice deposito bancario remunerato: il rendimento è variabile e il capitale non è garantito.
Sono inoltre disponibili fondi, azioni ed ETF. La pagina ufficiale dedicata ad azioni ed ETF indica attualmente un investimento minimo da 1 euro e una commissione di 0,89 euro per ogni ordine di acquisto o vendita; per determinati piani ricorrenti su ETF Vanguard la commissione di acquisto viene azzerata.
I servizi di investimento sono forniti da Satispay Invest S.A., soggetto distinto dal fornitore dei servizi di pagamento.
È un dettaglio che vale la pena conoscere perché rende chiaro che “è tutto nella stessa app” non significa “è tutto lo stesso prodotto finanziario”.
Quanto costa Satispay
Se ti stai chiedendo quanto costa Satispay, bisogna distinguere il servizio Consumer di base dalle singole operazioni e dai prodotti opzionali.
Per i privati l’apertura e la gestione ordinaria dell’account restano gratuite, così come molti dei pagamenti più comuni. Gratis, però, non significa che ogni funzione abbia costo zero.
Le condizioni economiche possono cambiare: prima di un’operazione non abituale conviene quindi controllare la pagina ufficiale dei costi Satispay per i privati.
| Operazione per privati | Costo Satispay verificato |
|---|---|
| Iscrizione e gestione del servizio base | Gratis |
| Pagamento nei negozi | Gratis |
| Invio e ricezione denaro tra contatti | Gratis |
| Ricarica telefonica | Gratis |
| Acquisto Buono Regalo Amazon.it | Gratis |
| Ricarica standard della Disponibilità | Gratis* |
| Ricarica della Disponibilità in base al Budget | Gratis* |
| Ricarica tramite bonifico | Gratis* |
| Ricarica istantanea della Disponibilità | 1 € |
| Bollettini, pagoPA, bollo auto e moto | 1 € |
| Invio/ricezione bonifici SEPA | Gratis** |
| Piano Carta Standard | 0 € di canone |
| Consegna della carta fisica Standard | 6,99 € |
* Satispay non applica la commissione indicata; la banca collegata può avere condizioni proprie.
** Satispay non applica una commissione, ma possono intervenire costi di terze parti nei casi previsti.
Esistono inoltre piani carta a pagamento con caratteristiche differenti. Non li tratterei come un costo necessario per “avere Satispay”: sono servizi opzionali da valutare separatamente.
Quanto costa Satispay Business
Per capire quanto costa Satispay a un esercente bisogna invece separare il servizio Consumer da Satispay Business e, soprattutto, distinguere negozio fisico ed ecommerce.
Da settembre 2026 Satispay ha introdotto nuove condizioni per i nuovi esercenti con punto vendita fisico: nessuna commissione sui pagamenti inferiori a 10 euro e 0,95% per quelli pari o superiori a 10 euro.
Le tariffe Satispay Business specificano inoltre che per gli esercenti già registrati l’eventuale aggiornamento delle condizioni viene gestito attraverso comunicazioni dirette.
| Scenario Business | Commissione pubblicata |
|---|---|
| Nuovo punto vendita fisico, pagamento sotto 10 € | 0% |
| Nuovo punto vendita fisico, pagamento da 10 € in su | 0,95% |
| Ecommerce, pagamento sotto 10 € | 1,50% |
| Ecommerce, pagamento da 10 € in su | 1,50% + 0,20 € |
Sono previste condizioni specifiche anche per alcune categorie e servizi.
Se gestisci un’attività, quindi, non conviene prendere la commissione del negozio fisico e applicarla automaticamente a ecommerce, distributori o servizi a valore aggiunto.
Satispay per minorenni: come funziona dai 14 ai 17 anni
Il normale contratto Consumer per maggiorenni richiede almeno 18 anni, ma esiste un servizio Satispay dedicato agli utenti tra 14 e 17 anni.
Le condizioni ufficiali di Satispay per i minorenni prevedono il coinvolgimento e il consenso del rappresentante legale secondo le modalità stabilite dal servizio.
Questo significa che la frase “per usare Satispay devi avere 18 anni” oggi è troppo generica.
È corretta per il normale account Consumer autonomo, ma non descrive il servizio specifico dedicato ai minorenni.
Le funzioni disponibili e i limiti del profilo per minorenni non vanno inoltre dedotti da quelli dell’account adulto: sono condizioni contrattuali diverse.
Satispay è sicuro?
Sul piano regolamentare Satispay Europe S.A. è un Istituto di Moneta Elettronica autorizzato e vigilato dalla CSSF.
È una base importante, ma non significa che ogni utilizzo dell’app sia automaticamente privo di rischi.
La sicurezza va letta su due piani distinti.
Come vengono gestiti conto e fondi
Il denaro presente sul conto Satispay è moneta elettronica. Satispay non va quindi valutata come se fosse una normale app che memorizza semplicemente i dati della tua carta.
L’account, i trasferimenti e i pagamenti fanno parte di un servizio finanziario regolamentato; i servizi di investimento, invece, sono forniti attraverso Satispay Invest e presentano rischi differenti, compreso il rischio di perdita del capitale.
Anche qui la distinzione fra prodotti è più utile della generica domanda “Satispay è sicuro?”.
Un pagamento, un fondo di investimento e Paga in 3 hanno rischi e regole diverse.
Quali rischi dipendono dall’utente
Resta possibile commettere errori o cadere in una truffa anche utilizzando un servizio regolamentato.
Prima di confermare un pagamento controlla destinatario e importo; non autorizzare operazioni richieste da sconosciuti e tratta con sospetto chi ti chiede credenziali, codici o conferme urgenti fingendosi assistenza.
Il fatto che una transazione parta da un’app affidabile non rende affidabile la persona che ti ha convinto a effettuarla.
Lo stesso criterio vale per Paga in 3: l’assenza di interessi non trasforma una rata in denaro gratuito. È comunque un impegno di pagamento futuro e va valutato sull’intero importo da rimborsare.
Satispay: vantaggi e limiti
Se cerchi Satispay pro e contro, il punto più utile non è compilare una lista generica di pregi e difetti, ma capire quanto sfrutteresti realmente il suo ecosistema.
Il vantaggio più evidente è che molte attività quotidiane sono concentrate nello stesso ambiente.
Puoi pagare nel network Satispay senza utilizzare direttamente una carta, trasferire denaro ai contatti, ricevere bonifici attraverso l’IBAN personale e, se ti serve, estendere la spendibilità con una carta Mastercard.
Questo rende Satispay più difficile da classificare rispetto al passato, ma anche più flessibile.
Tra i vantaggi reali metterei:
- costo molto basso per le funzioni Consumer di base;
- trasferimenti interni semplici;
- pagamenti tramite QR Code senza obbligo di NFC;
- possibilità di usare un IBAN personale;
- Carta Mastercard per uscire dal solo network Satispay;
- servizi quotidiani integrati nell’app.
I limiti emergono invece quando confondiamo l’ecosistema con l’universalità.
Il pagamento Satispay nativo richiede che il merchant lo accetti. Paga in 3 non è disponibile automaticamente per tutti. Alcuni servizi hanno una commissione. Gli investimenti comportano rischi e costi propri. La presenza di molte funzioni rende inoltre necessario capire quale prodotto stai effettivamente utilizzando.
Per questo Satispay ha particolarmente senso se utilizzi già spesso il suo network o vuoi concentrare pagamenti, trasferimenti e alcune funzioni finanziarie nella stessa app.
Ha meno senso scegliere un servizio aggiuntivo soltanto perché contiene molte funzioni che, in pratica, non useresti.
Satispay vs PayPal, Apple Pay, Google Pay, Klarna e Scalapay
Mettere tutti questi nomi in una lista di “alternative a Satispay” produce un confronto poco utile.
Risolvono problemi parzialmente sovrapposti, ma non appartengono tutti alla stessa categoria.
Per esempio, PayPal dispone di un proprio account, permette di collegare strumenti di pagamento e opera come piattaforma molto ampia per pagamenti e trasferimenti. Apple Pay e Google Pay hanno invece una funzione differente, mentre Klarna e Scalapay sono più direttamente legati al pagamento flessibile.
| Servizio | Ruolo principale | Differenza rispetto a Satispay |
|---|---|---|
| Satispay | Conto di moneta elettronica + network di pagamento + servizi finanziari | Sistema di riferimento |
| PayPal | Account e piattaforma di pagamento | Modello e rete di accettazione differenti |
| Apple Pay | Servizio di pagamento basato su carte nel Wallet Apple | Non crea di per sé un conto equivalente a Satispay |
| Google Pay | Pagamento tramite metodi salvati nell’ecosistema Google | Non equivale al conto/network Satispay |
| Klarna | Pagamenti e BNPL | La dilazione è molto più centrale nell’offerta |
| Scalapay | BNPL e pagamenti rateali | È soprattutto un confronto con Paga in 3, non con tutto Satispay |
Apple Pay e Google Pay sono particolarmente utili per capire la distinzione.
Quando utilizzi una carta attraverso questi servizi, stai usando una credenziale collegata a un metodo di pagamento compatibile. Satispay può invece essere direttamente il metodo di pagamento presso i merchant aderenti.
Con la Carta Satispay i due mondi possono sovrapporsi, perché la carta può essere aggiunta ai wallet supportati.
Klarna e Scalapay sono un confronto diverso.
Qui il punto di contatto è soprattutto Paga in 3. Satispay ha aggiunto un servizio BNPL, mentre per Klarna e Scalapay il pagamento flessibile costituisce una parte centrale dell’esperienza.
La domanda utile non è quindi “qual è il migliore?”, ma quale problema devi risolvere:
pagare nel network Satispay, usare una carta memorizzata nel telefono, trasferire denaro, oppure dilazionare un acquisto?
Domande frequenti su Satispay
Restano alcuni dubbi molto specifici che non richiedono una sezione autonoma, ma meritano una risposta netta.
Si può usare Satispay su Amazon?
Il percorso documentato da Satispay è l’acquisto di un Buono Regalo Amazon.it tramite Satispay, che puoi poi riscattare sul tuo account Amazon.
Satispay permette di acquistare il buono dall’app, ricevere il relativo codice e applicarlo successivamente all’account Amazon.it.
Non tratterei quindi Satispay come un normale pulsante di pagamento diretto al checkout Amazon.it senza una conferma specifica di quel metodo nel checkout.
Serve necessariamente un conto corrente?
Per il normale account Consumer di un maggiorenne, la documentazione corrente richiede un conto bancario idoneo nell’area SEPA.
L’IBAN personale Satispay aggiunto al servizio non elimina automaticamente questo requisito iniziale: svolge un’altra funzione, cioè rendere il conto Satispay raggiungibile attraverso bonifici SEPA.
Serve l’NFC per pagare con Satispay?
No. Se vuoi sapere come pagare con Satispay nel flusso tradizionale, puoi farlo selezionando il negozio nell’app oppure inquadrando il QR Code: l’NFC non è necessario.
L’NFC entra invece in gioco quando utilizzi strumenti contactless come la Carta Satispay o la carta attraverso un wallet compatibile.
Si può usare Satispay senza impostare un Budget?
Per gli utenti maggiorenni il Budget rimane parte del normale percorso di attivazione e gestione della Disponibilità.
Una volta attivo il servizio, però, la Disponibilità non dipende soltanto dalla ricarica periodica del Budget: può cambiare anche attraverso bonifici, denaro ricevuto e altri movimenti supportati.
Conclusione
Capire come funziona Satispay oggi richiede di superare l’immagine della semplice app con cui pagare il caffè dal telefono.
Il nucleo resta molto riconoscibile: un conto di moneta elettronica, una Disponibilità alimentata anche attraverso il Budget e un network con cui pagare e trasferire denaro. Intorno a questo nucleo sono però arrivati un IBAN personale, una carta di debito Mastercard, Paga in 3 e diversi strumenti di investimento.
Per questo, quando valuti come funziona Satispay per le tue esigenze, la domanda decisiva diventa che cosa vuoi realmente utilizzare.
Se cerchi un sistema per piccoli pagamenti, trasferimenti tra persone e operazioni quotidiane, il servizio base continua a essere la parte più immediata. Se vuoi usarlo come ambiente finanziario più ampio, conviene valutare separatamente carta, rateizzazione e investimenti, perché costi, disponibilità e rischi cambiano da un prodotto all’altro.
È proprio questa distinzione a rendere Satispay più facile da capire: una sola app non significa un solo servizio.