
pagoPA è la piattaforma nazionale che permette di effettuare pagamenti verso la Pubblica Amministrazione e altri soggetti aderenti, scegliendo fra diversi canali e gestori del pagamento. Non è una banca, non è un singolo metodo di pagamento e non coincide con l’app IO.
La distinzione è importante perché spiega anche come si usa. Puoi partire da un avviso ricevuto da un Comune, un’università o un altro ente e pagarlo direttamente tramite il checkout ufficiale pagoPA, dal sito dell’ente, attraverso l’app IO, dall’home banking, con un’app di pagamento oppure presso diversi punti fisici.
In questa guida vediamo come funziona realmente pagoPA, quali dati servono per pagare un avviso, cosa cambia tra i diversi canali, come vengono determinate le commissioni e cosa controllare quando il pagamento non va come previsto.
Cos’è pagoPA e a cosa serve
pagoPA è un’infrastruttura che standardizza i pagamenti verso gli enti aderenti e mette in comunicazione il cittadino, l’ente creditore e il soggetto che gestisce materialmente la transazione.
Per il cittadino il risultato è più semplice da vedere: invece di essere vincolato a un unico sportello o metodo, può utilizzare diversi canali compatibili partendo dallo stesso avviso di pagamento.
La piattaforma viene utilizzata per tributi, imposte, rette, servizi pubblici e altri pagamenti richiesti dagli enti aderenti. Il tipo di pagamento disponibile dipende però dall’ente: pagoPA gestisce l’infrastruttura, non decide quali somme devi versare né crea autonomamente il debito.
pagoPA, PagoPA S.p.A. e app IO non sono la stessa cosa
I tre nomi vengono spesso mescolati, ma indicano cose differenti.
pagoPA è la piattaforma per i pagamenti.
PagoPA S.p.A. è invece la società pubblica che gestisce pagoPA e altre infrastrutture digitali nazionali. La distinzione tra piattaforma e società è spiegata anche nella presentazione istituzionale di PagoPA S.p.A..
IO è l’app dei servizi pubblici. Tra le sue funzioni permette anche di ricevere e pagare avvisi pagoPA, ma resta un prodotto distinto.
In pratica, puoi quindi usare pagoPA senza utilizzare necessariamente l’app IO.
Cosa si può pagare con pagoPA
Il caso più riconoscibile è l’avviso emesso da una Pubblica Amministrazione: per esempio un Comune, una Regione, un’università o un altro ente aderente.
Non esiste però un catalogo universale valido per ogni amministrazione. È l’ente creditore a stabilire quali posizioni debitorie rendere disponibili e, in alcuni casi, a permettere anche la generazione di un nuovo avviso dal proprio sito.
Se devi pagare qualcosa ma non hai ricevuto un avviso, il primo posto da controllare è quindi il sito dell’ente, non il checkout pagoPA.
Come funziona un pagamento pagoPA
Per capire come funziona pagoPA conviene separare i soggetti coinvolti.
L’ente creditore crea o gestisce la posizione da pagare. L’avviso identifica quella posizione. La piattaforma pagoPA permette di instradare correttamente il pagamento. Il PSP gestisce invece la transazione vera e propria.
Questo modello spiega perché puoi pagare lo stesso avviso attraverso canali differenti senza cambiare il debito a cui il pagamento è associato.
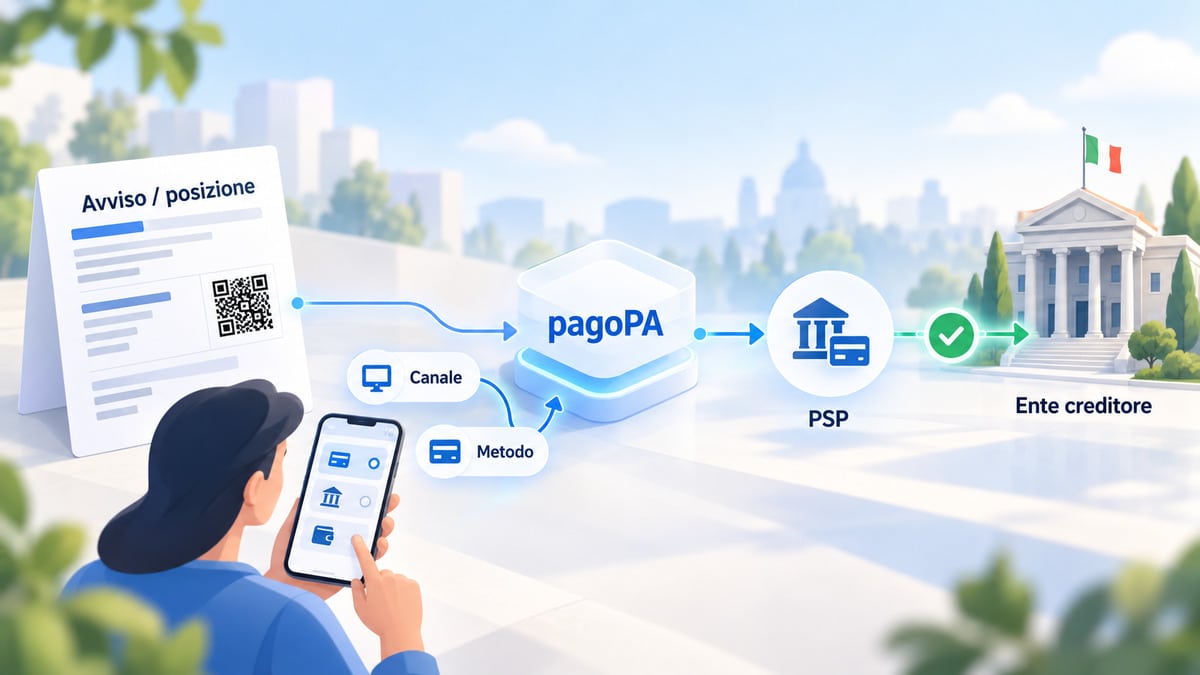
Ente creditore, piattaforma e PSP: chi fa cosa
L’ente creditore è il soggetto a cui devi il denaro.
Il PSP, acronimo di Prestatore di Servizi di Pagamento, è il gestore che esegue la transazione. Può essere, per esempio, una banca o un altro operatore abilitato.
pagoPA fa da infrastruttura fra questi elementi.
Se paghi sul sito pagoPA o con IO, in diversi casi puoi scegliere fra più gestori compatibili con il metodo selezionato. La guida ufficiale spiega anche come viene scelto il gestore del pagamento.
Se invece utilizzi direttamente l’home banking, un’app esterna o uno sportello fisico, il gestore dipende normalmente dal canale che hai scelto.
Avviso pagoPA: QR Code, Codice Avviso, IUV e Codice Fiscale dell’ente
L’avviso contiene le informazioni necessarie a identificare il pagamento.
Quelle che incontri più spesso sono:
- QR Code, che permette al canale compatibile di leggere automaticamente i dati;
- Codice Avviso, usato quando inserisci manualmente i dati;
- Codice Fiscale dell’Ente Creditore;
- importo e informazioni sul pagamento.
Lo IUV, cioè Identificativo Univoco di Versamento, è l’identificatore su cui si basa la posizione di pagamento. Nelle specifiche attuali il Codice Avviso comprende anche lo IUV: per questo, quando utilizzi i canali rivolti al cittadino, normalmente ti viene chiesto il Codice Avviso anziché lo IUV isolato. Le specifiche tecniche dell’avviso pagoPA descrivono nel dettaglio i dati codificati nel QR.
Quando puoi, usa il QR Code: evita errori di trascrizione. Non va però inquadrato con una normale fotocamera aspettandosi necessariamente l’apertura di una pagina web. Conviene utilizzare la funzione di scansione presente in IO, sul sito pagoPA, nell’home banking o nell’app di pagamento scelta, come indicato anche nelle istruzioni ufficiali per il QR Code.
Che cos’è il codice CBILL e quando può servirti
Alcuni servizi di home banking possono chiederti il codice CBILL al posto del Codice Fiscale dell’Ente Creditore.
È un identificativo alternativo dell’ente e, quando necessario, è riportato sull’avviso.
Non devi quindi trasformare ogni pagamento pagoPA in una ricerca del codice CBILL: se il canale che stai utilizzando accetta QR Code, Codice Avviso e Codice Fiscale dell’ente, sono quelli i dati da seguire. La procedura generale è riepilogata nella guida ufficiale Pagare con pagoPA.
Come pagare un avviso pagoPA online
Non esiste un unico percorso obbligatorio per pagare con pagoPA. Lo stesso avviso può essere gestito attraverso più canali, e la scelta migliore dipende soprattutto da cosa hai già a disposizione e dalle commissioni mostrate prima della conferma.
Se hai l’avviso davanti a te, il percorso più diretto consiste normalmente nell’usare il QR Code oppure Codice Avviso e Codice Fiscale dell’Ente Creditore.
Pagare direttamente dal sito pagoPA
Il checkout pagoPA permette di pagare l’avviso senza dover creare un nuovo account.
Il flusso base è questo:
- apri il sito di pagamento pagoPA;
- inquadra il QR Code oppure inserisci Codice Avviso e Codice Fiscale dell’Ente Creditore;
- controlla i dati recuperati;
- inserisci l’indirizzo email richiesto;
- scegli il metodo di pagamento;
- quando previsto, scegli il gestore della transazione;
- controlla importo e commissione;
- autorizza il pagamento.
Il checkout è una web app utilizzabile da desktop e mobile e il normale percorso non autenticato non richiede la creazione di un account.
Pagare dal sito dell’ente creditore
Molti enti permettono di iniziare il pagamento direttamente dalla propria area dedicata.
Il vantaggio è che parti dal servizio che ha generato il debito: puoi quindi trovare la posizione già associata alla pratica, alla tassa o al servizio che stai pagando.
Nella fase finale potresti essere trasferito al checkout pagoPA per scegliere metodo e gestore del pagamento.
Se il sito dell’ente non mostra il pagamento che cerchi o non permette di generare un avviso, devi rivolgerti all’ente stesso. La piattaforma pagoPA non può creare autonomamente una posizione debitoria che l’ente non ha messo a disposizione.
Pagare con l’app IO
IO può essere particolarmente comoda quando l’avviso è arrivato direttamente nell’app.
In quel caso apri il messaggio, scegli di pagare, selezioni metodo e gestore quando disponibili e autorizzi la transazione.
Se hai invece un avviso cartaceo o un PDF, puoi utilizzare la funzione Inquadra, caricare l’avviso o inserire manualmente i dati.
Dopo il pagamento la ricevuta rimane disponibile anche nella sezione Pagamenti di IO.
Pagare con home banking o con un’app di pagamento
Molte banche e app integrano direttamente pagoPA.
Di solito basta cercare la voce dedicata ai pagamenti pagoPA, inquadrare il QR Code oppure inserire i dati presenti sull’avviso.
Qui c’è una differenza pratica rispetto al checkout ufficiale: il gestore è legato al servizio che stai utilizzando, quindi confrontare i costi attraverso un altro canale può essere utile se la commissione è un criterio importante.
Se utilizzi spesso servizi di pagamento da smartphone, può essere utile distinguere anche la piattaforma pagoPA dal concetto più generale di wallet digitale: un wallet è uno strumento o contenitore di pagamento, mentre pagoPA è l’infrastruttura attraverso cui viene gestito il versamento verso l’ente.
Serve SPID per pagare con pagoPA?
No, non in tutti i casi.
Il normale checkout pagoPA può essere utilizzato anche senza registrazione e senza autenticarsi con SPID o CIE.
L’identità digitale diventa invece necessaria per accedere a servizi che la richiedono, come l’app IO, oppure ad aree riservate di alcuni enti.
Quindi la frase “per pagare con pagoPA serve SPID” è troppo generica.
Dove pagare pagoPA di persona
Il digitale non è l’unica possibilità.
Un avviso pagoPA può essere pagato anche sul territorio attraverso banche, uffici postali, punti di posta privata e diversi esercizi convenzionati. La pagina ufficiale Dove pagare indica, tra gli altri, ricevitorie, tabaccherie, supermercati, farmacie, bar ed edicole aderenti.
Il punto importante è verificare che il canale sia effettivamente abilitato e controllare sempre la commissione prima di concludere l’operazione.
Banche, Poste, ATM e punti convenzionati
Puoi trovare canali pagoPA presso filiali bancarie aderenti e ATM compatibili.
Gli uffici postali possono gestire gli avvisi attraverso il QR pagoPA o, quando presente, il bollettino postale PA.
Sono disponibili inoltre reti di esercenti convenzionati e punti di posta privata.
Non tutti gli sportelli o terminali offrono necessariamente le stesse modalità: se hai un dubbio, mostra l’avviso all’operatore prima di iniziare il pagamento.
Cosa portare e quale ricevuta conservare
Per il pagamento fisico porta con te l’avviso completo, non una semplice annotazione dell’importo.
Il QR Code e gli altri identificativi permettono al gestore di associare correttamente il versamento alla posizione debitoria.
Al termine conserva la ricevuta rilasciata dal gestore, che può essere uno scontrino o un altro documento cartaceo.
È particolarmente importante conservarla almeno fino a quando hai verificato che il pagamento risulti correttamente acquisito dall’ente.
Quali metodi di pagamento puoi usare con pagoPA
Canale e metodo di pagamento sono due cose diverse.
Puoi, per esempio, utilizzare il sito pagoPA come canale e una carta come metodo; oppure pagare dallo smartphone tramite un wallet o un’app supportata.
La lista disponibile sul checkout può evolvere e alcuni metodi possono non essere presenti per ogni avviso o gestore. La pagina ufficiale dei metodi di pagamento resta quindi il riferimento più affidabile se cerchi una soluzione specifica.
Carte di credito, debito e prepagate
Il checkout supporta carte di credito, debito e prepagate appartenenti ai circuiti indicati dalla piattaforma.
Durante il flusso puoi visualizzare i gestori compatibili e controllare il costo applicato prima di confermare.
Non devi necessariamente scegliere la banca che ha emesso la carta: il PSP che gestisce la transazione può essere un soggetto diverso.
Wallet, PayPal, Google Pay, Apple Pay e altri metodi
Fra i metodi disponibili possono rientrare wallet e servizi come Apple Pay, Google Pay e PayPal, oltre ad altri strumenti supportati dal checkout.
Se vuoi approfondire uno dei servizi più diffusi, nella nostra guida dedicata spieghiamo come funziona PayPal, come vengono gestiti i pagamenti e quali sono le differenze rispetto ad altri strumenti digitali.
La disponibilità effettiva del singolo metodo va comunque controllata al momento del pagamento, perché può dipendere dall’avviso e dai gestori compatibili.
Pagare pagoPA con Satispay
Satispay è uno dei metodi che possono essere utilizzati attraverso pagoPA.
Dopo aver identificato l’avviso e inserito l’email, puoi scegliere Satispay quando viene proposto tra i metodi disponibili, quindi autenticarti nel servizio e autorizzare la transazione.
La procedura è documentata anche nelle istruzioni ufficiali per pagare con Satispay.
Se vuoi capire prima come funziona il servizio, come si collega al conto e come vengono gestiti i pagamenti, trovi qui la nostra guida completa a Satispay.
Si può pagare pagoPA a rate?
In alcuni casi sì, ma bisogna distinguere due situazioni.
L’ente può avere già previsto una propria rateizzazione del tributo o del servizio. Separatamente, alcuni metodi presenti sul sito pagoPA e in IO possono permettere di dilazionare l’importo dell’avviso.
La documentazione ufficiale sulla rateizzazione indica le soluzioni disponibili nel checkout. Condizioni, limiti, eventuali interessi e costi dipendono però dal servizio finanziario scelto, non da pagoPA.
Non confondere quindi la rateizzazione prevista dall’ente con un finanziamento o servizio Buy Now Pay Later offerto durante il checkout.
Quanto costa pagoPA: commissioni e PSP
Uno dei dubbi più comuni riguarda le commissioni pagoPA.
Il punto da chiarire è che non esiste una singola tariffa stabilita dalla piattaforma e applicata indistintamente a tutti.
Il costo della transazione dipende dal gestore del pagamento, dal canale utilizzato, dal metodo scelto e dalle relative condizioni. Il Centro Assistenza spiega in modo esplicito perché possono essere applicate commissioni.
Chi decide la commissione
La commissione è applicata dal PSP, non viene stabilita né incassata da pagoPA.
Quando utilizzi il sito pagoPA o l’app IO e più gestori sono disponibili, puoi confrontare le alternative prima di procedere.
Se utilizzi un altro canale, come home banking, app esterna o esercente fisico, dovrai invece fare riferimento alle condizioni indicate da quel servizio.
Perché il costo cambia tra un gestore e l’altro
Due PSP possono gestire lo stesso pagamento applicando condizioni differenti.
Questo non significa che stai pagando due debiti diversi: l’importo dovuto all’ente resta collegato allo stesso avviso, mentre cambia il costo del servizio utilizzato per trasferire il denaro.
Per questo chiedersi genericamente “quanto costa pagoPA?” porta facilmente a una risposta sbagliata.
La domanda più utile è: quanto mi costa pagare questo avviso, con questo metodo e questo gestore?
Come confrontare le commissioni prima di pagare
pagoPA mette a disposizione il simulatore ufficiale Trasparenza costi, che permette di confrontare i gestori in funzione delle condizioni applicabili.
Va considerato uno strumento per verificare la situazione corrente, non un tariffario da copiare in una guida evergreen.
Prima di autorizzare la transazione, controlla quindi sempre il riepilogo finale.
Dopo il pagamento: esito e ricevuta
La procedura non dovrebbe terminare mentalmente nel momento in cui autorizzi la carta o confermi l’operazione in banca.
Prima di chiudere tutto, verifica l’esito del pagamento e conserva la ricevuta.
Questo è particolarmente importante se il browser mostra un errore dopo l’autorizzazione: ripetere immediatamente l’operazione senza verificare può creare confusione o un doppio tentativo.
Come verificare se il pagamento pagoPA è andato a buon fine
Se utilizzi IO, puoi controllare lo stato dell’avviso direttamente nell’app.
Se hai un avviso cartaceo o digitale, puoi anche inquadrarlo nuovamente con IO oppure inserirne i dati sul sito pagoPA.
Se l’avviso è già stato saldato, il sistema lo segnala come pagato. La procedura è descritta nella guida Come sapere se il pagamento è andato a buon fine.
Questo controllo è utile soprattutto quando hai autorizzato la transazione ma hai visto successivamente una pagina di errore.
Dove trovare e scaricare la ricevuta
La posizione della ricevuta dipende da come hai pagato.
Se hai utilizzato IO, la trovi nella sezione Pagamenti e puoi scaricarla.
Se hai pagato sul sito dell’ente o sul sito pagoPA, viene inviato un riepilogo all’indirizzo email indicato durante la procedura; in determinate condizioni la ricevuta può essere visibile anche in IO.
Se invece hai utilizzato home banking, un’altra app o un punto fisico, la ricevuta viene fornita dal relativo gestore.
La guida ufficiale Dove trovare la ricevuta di un pagamento distingue i diversi casi.
Cosa significa se l’avviso risulta già pagato
Il messaggio indica che la posizione associata a quell’avviso è stata già saldata.
Potresti averla pagata tu attraverso un altro canale oppure potrebbe aver effettuato il versamento un’altra persona.
Non provare quindi a “forzare” un secondo pagamento. Se ritieni che lo stato sia errato, contatta l’ente creditore e verifica la posizione. Il Centro Assistenza dedica una procedura specifica al caso in cui l’avviso pagoPA risulti già pagato.
Problemi con pagoPA: cosa fare se il pagamento non riesce
Il soggetto da contattare cambia in base al punto in cui si verifica il problema.
Un errore dell’home banking non viene gestito allo stesso modo di un avviso scaduto; allo stesso modo, un problema nel checkout pagoPA è diverso da una posizione che l’ente ha revocato.
Prima di aprire una richiesta generica, identifica quindi canale, stato dell’avviso ed esito della transazione.
“Pagamento in corso”: quando riprovare
Se il sito pagoPA mostra che esiste già un tentativo di pagamento in corso, non iniziare immediatamente altre transazioni.
L’indicazione corrente del Centro Assistenza è di attendere prima di riprovare; la procedura aggiornata è disponibile nella pagina dedicata al messaggio “C’è già un tentativo di pagamento in corso”.
Se l’avviso rimane bloccato o devi pagare con urgenza, passa all’assistenza.
Avviso scaduto, revocato o non trovato
Se l’avviso è scaduto, il termine definito dall’ente non permette più quel pagamento.
Se è revocato, è stato l’ente creditore ad annullare la richiesta.
Se invece l’avviso non viene trovato o i dati non sono corretti, il problema riguarda la posizione debitoria e va verificato con l’ente.
In tutti questi casi non ha molto senso cambiare carta o PSP sperando che il problema scompaia: prima devi chiarire lo stato dell’avviso. Per un avviso scaduto puoi fare riferimento anche alle indicazioni ufficiali di pagoPA.
Ho pagato ma all’ente non risulta
Può esistere un ritardo tra il pagamento e l’aggiornamento del portale dell’ente.
Se il pagamento continua a non risultare, o se hai una necessità urgente, contatta l’ente creditore mostrando la ricevuta. La procedura ufficiale affronta precisamente il caso “Ho pagato ma all’ente creditore non risulta”.
Se invece vedi un addebito ma il pagamento risulta fallito, può trattarsi di una somma temporaneamente trattenuta dal PSP. Il Centro Assistenza tratta separatamente anche il caso “Vedo un addebito ma il pagamento non è andato a buon fine”.
Chi contattare in base al canale usato
Se il problema si è verificato sul sito pagoPA, nell’app IO o durante un pagamento online dell’ente integrato direttamente con pagoPA, puoi utilizzare il Centro Assistenza pagoPA.
Se hai utilizzato home banking, un’app di pagamento esterna o un punto fisico, il primo interlocutore è invece il gestore di quel canale.
Per avviso scaduto, revocato, non trovato, importo contestato o pagamento che l’amministrazione non riconosce, devi coinvolgere l’ente creditore.
Sicurezza pagoPA: come evitare phishing e siti falsi
Un avviso di pagamento crea un contesto perfetto per il phishing: importi da versare, scadenze e nomi di enti pubblici possono indurre a cliccare in fretta.
La prima difesa è separare la richiesta ricevuta dal percorso usato per verificarla.
Se una mail ti chiede un pagamento urgente, non considerare autentica la richiesta soltanto perché contiene il logo pagoPA o il nome di un Comune.
Come riconoscere il sito di pagamento corretto
Quando il pagamento passa direttamente dal checkout ufficiale, il dominio deve essere:
checkout.pagopa.it
Il semplice fatto che un dominio contenga la parola “pagopa” non lo rende ufficiale.
Controlla quindi l’indirizzo completo prima di inserire dati personali o della carta. Le raccomandazioni antifrode ufficiali suggeriscono inoltre, in caso di dubbio, di raggiungere autonomamente il sito dell’ente anziché affidarsi al link contenuto nel messaggio ricevuto.
Email e SMS sospetti a nome di pagoPA
pagoPA specifica che non invia direttamente richieste di pagamento via email.
Una mail che utilizza il nome del servizio per chiederti di saldare urgentemente una somma deve quindi essere verificata con particolare attenzione.
Controlla mittente, dominio dei link, natura della richiesta e corrispondenza con una posizione realmente dovuta.
Se vuoi approfondire il meccanismo generale — inclusi domini falsi, furto di credenziali e cosa fare dopo un clic — trovi la nostra guida dedicata al phishing e a come riconoscerlo.
Cosa fare se hai inserito dati o pagato su un sito falso
Se hai soltanto ricevuto un messaggio sospetto, non usare i contatti contenuti nel messaggio per verificarlo.
Se hai inserito credenziali, dati della carta o autorizzato un pagamento, contatta immediatamente il servizio coinvolto attraverso i suoi canali ufficiali e valuta il blocco o la contestazione dell’operazione con banca o emittente.
PagoPA mette inoltre a disposizione una procedura per segnalare un tentativo di truffa. La segnalazione alla società non sostituisce però il contatto con la banca o, quando necessario, con le autorità.
Domande frequenti su pagoPA
Restano alcuni casi che non richiedono un’intera sezione ma possono cambiare concretamente il modo in cui affronti il pagamento.
Come pagare se non ho ricevuto un avviso pagoPA?
Controlla il sito dell’ente creditore.
Alcuni enti permettono di generare autonomamente un avviso per determinate prestazioni o pagamenti spontanei. Non tutti però offrono questa funzione.
Se non trovi l’opzione corretta o non sai quale voce scegliere, contatta l’ente: il checkout pagoPA non può creare da solo una posizione di pagamento che l’amministrazione non ha predisposto.
La guida ufficiale spiega anche come pagare quando non hai ricevuto un avviso pagoPA.
Posso pagare un avviso pagoPA dall’estero?
In molti casi sì.
Il sito pagoPA può essere utilizzato anche senza identità digitale e permette di pagare attraverso i metodi disponibili. Con carte o conti esteri possono però esserci limitazioni stabilite dall’emittente o dal gestore.
Se non hai l’avviso e quindi non disponi di Codice Avviso o QR Code, devi rivolgerti all’ente creditore.
Per i casi internazionali esiste anche la procedura ufficiale su come pagare un avviso pagoPA dall’estero.
Posso annullare un pagamento pagoPA?
Un pagamento già completato non si annulla semplicemente dal checkout.
Se hai pagato due volte o hai effettuato un pagamento che ritieni non dovuto, devi chiedere l’eventuale rimborso all’ente creditore. pagoPA opera come infrastruttura del pagamento e non gestisce direttamente i rimborsi dovuti dall’ente.
Il Centro Assistenza spiega anche come chiedere un rimborso.
Posso pagare pagoPA per un’altra persona?
In generale ciò che identifica il debito è l’avviso.
Per questo un avviso può risultare già saldato anche se il pagamento è stato effettuato da un’altra persona. Se hai i dati corretti dell’avviso puoi quindi eseguire il versamento per conto del debitore attraverso un canale compatibile.
Per pratiche con requisiti particolari resta comunque prudente verificare le istruzioni dell’ente creditore.
Conclusione
pagoPA diventa molto più semplice quando smetti di considerarlo come “l’app con cui si paga la Pubblica Amministrazione” e lo guardi per quello che è: l’infrastruttura che collega l’avviso dell’ente a diversi canali e gestori di pagamento.
Se hai già un avviso, nella maggior parte dei casi ti bastano il QR Code oppure Codice Avviso e Codice Fiscale dell’Ente Creditore. Da lì puoi scegliere se pagare online, dall’app IO, tramite la banca, con un servizio di pagamento o presso un punto fisico.
Prima di confermare controlla il costo applicato dal PSP; dopo il pagamento verifica l’esito e conserva la ricevuta.
E se qualcosa non torna, individua prima il responsabile del problema: ente per posizione e avviso, PSP o canale per la transazione, assistenza pagoPA per i flussi direttamente gestiti dalla piattaforma. È il modo più rapido per evitare tentativi duplicati, richieste di supporto indirizzate al soggetto sbagliato e, soprattutto, pagamenti effettuati attraverso percorsi non verificati.