
Il Sistema di Interscambio, abbreviato in SdI, è l’infrastruttura attraverso cui transitano le fatture elettroniche previste dal sistema italiano. Riceve il documento nel formato previsto, esegue una serie di controlli, prova a recapitarlo al destinatario e restituisce al mittente le relative ricevute.
Capire questo meccanismo evita una confusione molto comune: SdI, codice destinatario e software di fatturazione non sono la stessa cosa. Il primo è l’infrastruttura di scambio; il secondo aiuta a determinare dove recapitare la fattura; il software è invece lo strumento con cui l’utente può preparare e gestire il documento.
Per le operazioni soggette alla fatturazione elettronica tramite SdI non basta quindi creare un PDF e inviarlo al cliente. Il processo passa dal Sistema di Interscambio e dal file strutturato previsto dalla normativa.
Cos’è il Sistema di Interscambio (SdI) e a cosa serve
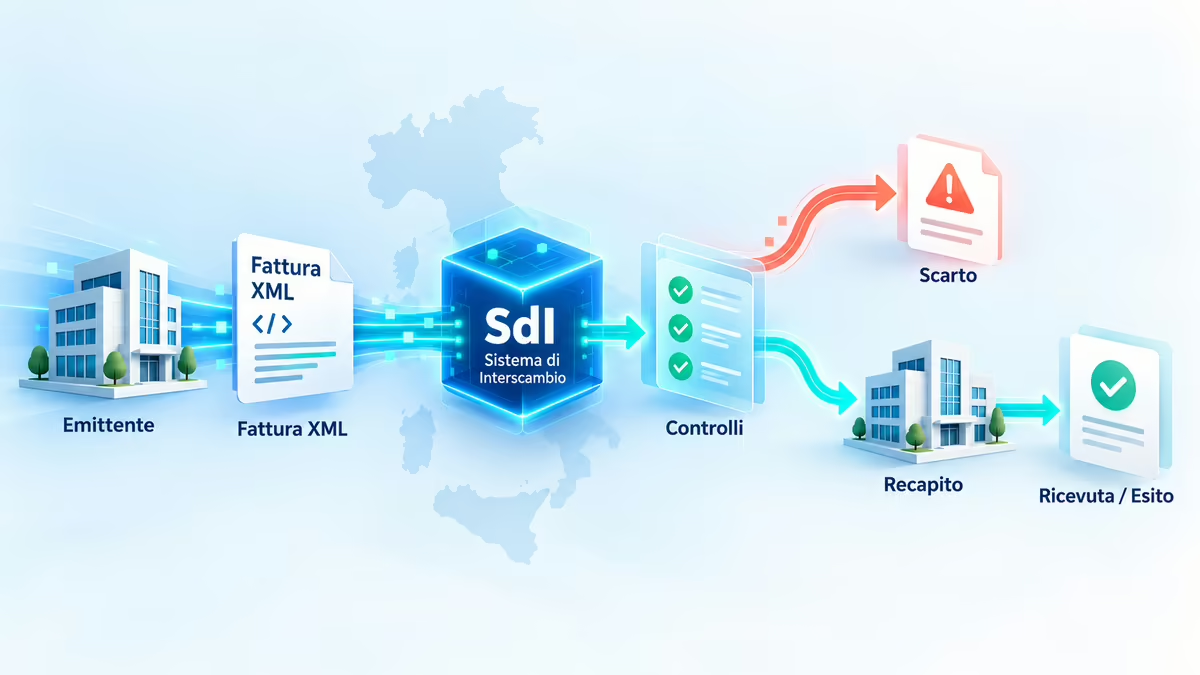
Lo SdI può essere immaginato come uno snodo fra chi emette la fattura e chi deve riceverla, ma l’analogia con il “postino” spiega solo una parte del suo lavoro. Il sistema non si limita a trasportare un file: prima del recapito esegue controlli sul documento e comunica l’esito della trasmissione.
In pratica il flusso fondamentale è:
emittente → fattura XML → Sistema di Interscambio → controlli → destinatario → ricevuta
Se i controlli non vengono superati, il documento viene scartato. Se vengono superati, lo SdI tenta invece il recapito verso l’indirizzo telematico individuato per il destinatario. L’Agenzia delle Entrate descrive esplicitamente questo passaggio come parte del processo della fatturazione elettronica.
Chi gestisce lo SdI e dove si colloca nella fatturazione elettronica
Il Sistema di Interscambio è gestito dall’Agenzia delle Entrate e costituisce l’infrastruttura prevista per la trasmissione e la ricezione delle fatture elettroniche nel perimetro stabilito dalla normativa. Il D.Lgs. 127/2015 prevede inoltre che gli operatori possano avvalersi di intermediari per la trasmissione, senza che questo trasferisca automaticamente le responsabilità proprie di chi effettua l’operazione.
Questa distinzione è importante quando utilizzi un servizio commerciale.
Aruba, Fatture in Cloud, Fattura24 o un altro gestionale possono occuparsi dell’interfaccia, della generazione del file, dell’invio, delle notifiche e di altre attività amministrative. Non diventano però il Sistema di Interscambio: lavorano sopra o intorno all’infrastruttura istituzionale.
SdI, codice destinatario e software di fatturazione non sono la stessa cosa
Le tre espressioni vengono spesso mescolate perché, dal punto di vista dell’utente, possono comparire tutte durante la creazione della stessa fattura. Tecnicamente svolgono però funzioni differenti.
Separarle è utile anche per interpretare correttamente domande come “qual è il mio codice SdI?”: molto spesso chi usa questa espressione sta in realtà cercando il codice destinatario, non un identificativo personale del Sistema di Interscambio.
Il Sistema di Interscambio è l’infrastruttura
Lo SdI riceve il file della fattura, lo controlla, ne gestisce l’inoltro e produce i messaggi associati all’esito.
Non è quindi un programma di fatturazione che installi o acquisti e non è un codice assegnato a ogni impresa.
Puoi utilizzare servizi differenti per predisporre e trasmettere le fatture, ma il ruolo dello SdI rimane distinto da quello del software utilizzato dall’utente.
Il codice destinatario serve al recapito
Il Codice Destinatario è un’informazione utilizzata nel processo di instradamento della fattura.
Le specifiche tecniche del formato FatturaPA distinguono il formato destinato ai privati, FPR12, da quello destinato alla Pubblica Amministrazione, FPA12. Per le fatture verso soggetti privati il CodiceDestinatario associato a un canale accreditato ha 7 caratteri; nel formato verso la PA il codice dell’ufficio destinatario ne ha 6.
Questo è anche il motivo per cui espressioni come “codice SdI”, “codice univoco” e “codice destinatario” non dovrebbero essere considerate sinonimi in ogni contesto.
Prima bisogna capire chi riceve la fattura e quale tipo di recapito stai configurando.
Software e intermediari gestiscono il processo per l’utente
Un software di fatturazione può nascondere buona parte della complessità tecnica.
Invece di creare manualmente un XML, scegliere un canale di trasmissione e interpretare direttamente i messaggi dello SdI, puoi lavorare dentro un’interfaccia che si occupa di questi passaggi.
Il vantaggio è operativo, non infrastrutturale.
Un gestionale può collegare anagrafiche, fatture, pagamenti, conservazione e notifiche; il documento elettronico continua però a seguire il processo previsto per la trasmissione tramite Sistema di Interscambio quando applicabile.
Come funziona lo SdI: il percorso della fattura elettronica
Il funzionamento diventa più chiaro seguendo una fattura dall’inizio alla fine. Non occorre conoscere nei dettagli i protocolli utilizzati dai grandi intermediari per capire cosa succede: basta distinguere preparazione del documento, trasmissione, controlli e recapito.
Il punto centrale è che il PDF che leggi a video non è ciò che definisce tecnicamente la fattura elettronica trasmessa allo SdI. Il documento destinato al sistema viene predisposto nel formato strutturato previsto.
Creazione e invio del file XML
La fattura viene predisposta come file XML conforme alle regole tecniche applicabili. L’Agenzia delle Entrate mette a disposizione un software ufficiale per la compilazione della fattura elettronica e altri servizi per creare e trasmettere il documento; in alternativa è possibile utilizzare software privati o intermediari.
A seconda della soluzione utilizzata, dietro il pulsante “Invia” possono esserci modalità tecniche differenti.
Per l’utente il modello resta però lo stesso: il documento viene predisposto, trasmesso allo SdI e identificato all’interno del processo.
Un PDF generato dal gestionale può essere utile come rappresentazione leggibile o copia di cortesia, ma non sostituisce il file elettronico che deve seguire il flusso previsto.
I controlli eseguiti dal Sistema di Interscambio
Dopo aver ricevuto il file, lo SdI effettua una serie di verifiche.
Non si tratta soltanto di controllare se il file “si apre”. L’Agenzia delle Entrate indica, fra gli altri, controlli sulla presenza dei dati minimi obbligatori, sull’esistenza in Anagrafe Tributaria della partita IVA o del codice fiscale rilevanti, sull’indicazione necessaria al recapito e sulla coerenza di alcuni valori numerici della fattura. Il sistema verifica inoltre la duplicazione del documento e, quando il file è firmato digitalmente, può controllare la validità del certificato di firma.
Se un controllo che determina lo scarto non viene superato, la fattura non prosegue normalmente verso il destinatario.
Recapito della fattura e ritorno delle notifiche
Superati i controlli, lo SdI prova a recapitare il documento attraverso il canale individuato.
Il mittente non deve quindi limitarsi a sapere che il file è “partito”. Deve controllare quale ricevuta torna dal Sistema di Interscambio.
È questa ricevuta a distinguere situazioni molto diverse: fattura scartata, correttamente consegnata oppure valida ma non recapitabile sul canale del destinatario.
Cosa controlla lo SdI e cosa non garantisce
Il fatto che il Sistema di Interscambio esegua controlli non significa che una fattura che li supera sia stata “approvata dal Fisco” sotto ogni possibile profilo.
È più corretto leggere l’esito positivo in modo circoscritto: il documento ha superato i controlli previsti dal processo SdI, che comprendono verifiche tecniche, formali e di coerenza specificamente definite.
Dati obbligatori, identificativi e coerenza della fattura
Fra le verifiche descritte dall’Agenzia delle Entrate rientrano:
- presenza delle informazioni minime obbligatorie;
- esistenza della partita IVA del fornitore e della partita IVA o del codice fiscale del cliente, secondo il caso;
- presenza delle informazioni necessarie al recapito;
- coerenza tra imponibile, aliquota e IVA;
- controllo contro l’invio duplicato dello stesso documento;
- verifica del certificato quando è presente una firma digitale soggetta a controllo.
Le specifiche tecniche prevedono inoltre controlli strutturali e di coerenza sui campi XML. L’elenco ufficiale dei controlli effettuati sul file fattura documenta le verifiche applicate dal Sistema di Interscambio. Un valore formalmente incompatibile con il tipo di trasmissione, per esempio, può produrre un errore prima che la fattura venga recapitata.
Perché superare i controlli non certifica ogni aspetto fiscale
Qui conviene evitare l’eccesso opposto: lo SdI esegue controlli reali, ma non va interpretato come un consulente fiscale automatico.
Il fatto che il documento superi le verifiche previste non dimostra, da solo, che ogni scelta fiscale, contrattuale o sostanziale contenuta nella fattura sia corretta per il caso concreto.
La conseguenza pratica è semplice: una fattura accettata dallo SdI non dovrebbe essere considerata automaticamente immune da errori solo perché non è stata scartata.
Lo SdI verifica ciò che il processo e le regole tecniche gli impongono di verificare. La responsabilità della corretta gestione dell’operazione non viene sostituita da una ricevuta tecnica positiva.
Codice destinatario, PEC e Pubblica Amministrazione: come viene recapitata la fattura
Per comprendere il recapito bisogna distinguere il documento dal suo indirizzamento.
La fattura contiene i dati che permettono allo SdI di determinare dove tentare la consegna. Il meccanismo varia anche in funzione del tipo di destinatario e non è corretto applicare indistintamente la stessa regola a impresa privata e Pubblica Amministrazione.
Codice destinatario e canali per B2B e B2C
Nelle fatture verso privati il campo CodiceDestinatario può contenere il codice di 7 caratteri associato al canale accreditato presso lo SdI.
Il codice non identifica necessariamente “l’azienda” come farebbe una partita IVA. È legato al canale attraverso il quale viene gestita la ricezione.
Per questo due concetti che sembrano simili rispondono a domande diverse:
partita IVA → chi è il soggetto
codice destinatario → attraverso quale canale può essere recapitato il documento
Le specifiche prevedono inoltre valori particolari per situazioni nelle quali il normale codice di canale non viene utilizzato.
Quando entra in gioco la PEC
La PEC può comparire nel processo di fatturazione elettronica in più di un ruolo.
Può essere utilizzata come modalità tecnica di trasmissione verso lo SdI e può essere indicata come recapito del destinatario nei casi previsti. Sono due funzioni differenti, anche se utilizzano entrambe la Posta Elettronica Certificata. L’Agenzia delle Entrate include infatti la PEC fra le modalità disponibili nel processo di invio e recapito.
Se vuoi approfondire ciò che la casella certificata attesta, come funzionano le ricevute e perché consegna e lettura non coincidono, trovi il modello completo nella nostra guida alla PEC (Posta Elettronica Certificata).
Il recapito delle fatture verso la Pubblica Amministrazione
Per la Pubblica Amministrazione il modello cambia.
Le specifiche FatturaPA associano al formato FPA12 un CodiceDestinatario di 6 caratteri, riferito all’ufficio destinatario. L’Indice dei domicili digitali della Pubblica Amministrazione (IPA) costituisce anche l’archivio di riferimento per individuare gli uffici associati al servizio di fatturazione elettronica.
È quindi meglio non chiedersi genericamente “qual è il codice SdI?” senza specificare il destinatario.
Il codice di un canale utilizzato nelle fatture verso privati e il codice dell’ufficio di fatturazione di una PA appartengono allo stesso processo di instradamento, ma non sono lo stesso identificativo.
Scarto, consegna e mancata consegna: cosa cambia davvero
Le ricevute dello SdI non sono semplici notifiche da archiviare tutte nello stesso modo. Descrivono stati differenti della fattura e possono richiedere azioni opposte.
La distinzione più importante è tra documento scartato e documento valido che lo SdI non è riuscito a recapitare. Nel secondo caso non bisogna comportarsi automaticamente come se la fattura fosse stata rifiutata.
| Esito | Cosa significa | Stato della fattura | Azione pratica |
|---|---|---|---|
| Scarto | Uno o più controlli SdI non sono stati superati | La fattura è considerata non emessa | Individuare l’errore, correggere il documento e ritrasmetterlo |
| Consegna | Controlli superati e recapito riuscito | Fattura emessa e consegnata | Conservare e gestire normalmente documento e ricevuta |
| Impossibilità di consegna | Controlli superati, ma recapito sul canale del cliente non riuscito | La fattura è considerata emessa per il fornitore; il cliente deve poterla recuperare secondo il processo previsto | Verificare la ricevuta e informare il cliente della disponibilità del documento |
Notifica di scarto: cosa significa per la fattura
Quando lo SdI restituisce una ricevuta di scarto, non sta semplicemente segnalando che il cliente non ha aperto o ricevuto il documento.
Significa che la fattura non ha superato uno o più controlli che impediscono al processo di completarsi.
L’Agenzia delle Entrate indica che, in questo caso, la fattura è considerata non emessa e deve essere corretto l’errore che ha prodotto lo scarto prima di una nuova trasmissione. La ricevuta contiene anche un codice e una descrizione sintetica del problema.
Per questo la prima cosa da fare non è reinviare lo stesso file alla cieca.
Bisogna leggere il motivo dello scarto, correggere il dato o la struttura che ha generato l’errore e soltanto dopo procedere con il nuovo invio.
Ricevuta di consegna e impossibilità di recapito
Se i controlli vengono superati e il recapito riesce, lo SdI produce la relativa ricevuta di consegna.
Diverso è il caso in cui la fattura sia corretta ma il sistema non riesca a consegnarla sul canale del destinatario. L’Agenzia descrive per questa situazione una ricevuta di impossibilità di consegna: la fattura viene resa disponibile al cliente attraverso i servizi previsti e il fornitore deve informarlo della disponibilità del documento.
La conseguenza operativa è rilevante:
mancata consegna non significa automaticamente fattura da rifare.
Prima di emettere un nuovo documento devi quindi leggere l’esito effettivo dello SdI, perché trattare una mancata consegna come uno scarto può creare un problema anziché risolverlo.
Come usare lo SdI: servizi dell’Agenzia, software e intermediari
Nella maggior parte dei casi non “usi lo SdI” aprendo direttamente un pannello dedicato all’infrastruttura.
Utilizzi invece uno degli strumenti che preparano e trasmettono il documento verso il Sistema di Interscambio: i servizi dell’Agenzia delle Entrate, un software di fatturazione o un intermediario.
La scelta riguarda quindi l’interfaccia e il workflow che vuoi mettere sopra lo SdI, non la possibilità di sostituire lo SdI stesso.
Fatture e Corrispettivi
L’Agenzia delle Entrate mette a disposizione servizi gratuiti per predisporre, trasmettere e consultare le fatture elettroniche e offre anche un servizio gratuito di conservazione a norma.
Il portale Fatture e Corrispettivi permette, fra le altre cose, di lavorare sul file XML, trasmetterlo e consultare le ricevute relative ai file inviati. È quindi una soluzione reale anche per chi non vuole acquistare un software commerciale, soprattutto quando il volume e la complessità amministrativa sono contenuti.
Il limite da valutare non è la validità fiscale del percorso, ma quanto lavoro vuoi gestire direttamente.
Quando aumentano clienti, fatture passive, scadenze, pagamenti, documenti commerciali, utenti o integrazioni, può diventare più utile un software che organizzi l’intero processo amministrativo.
Quando il software di fatturazione gestisce lo SdI al posto tuo
Con un software commerciale, buona parte del flusso può diventare quasi invisibile.
Crei il documento nell’interfaccia, il servizio genera ciò che serve per la trasmissione, invia la fattura, acquisisce lo stato restituito dallo SdI e te lo mostra in forma più leggibile.
È il modello che trovi, con approcci diversi, in servizi come Fatturazione Elettronica Aruba, Fatture in Cloud e Fattura24.
La differenza fra questi strumenti non è quindi “chi usa lo SdI”, perché il Sistema di Interscambio resta parte del processo. Cambia ciò che viene costruito intorno alla fattura: conservazione, acquisti, pagamenti, magazzino, documenti commerciali, collaborazione con il commercialista, automazioni e integrazioni.
Per scegliere il software partirei proprio da qui.
Se devi emettere poche fatture e vuoi soprattutto adempiere all’obbligo, gli strumenti istituzionali possono essere sufficienti.
Se invece la fattura è un passaggio dentro un processo amministrativo più ampio, ha senso valutare un gestionale che riduca il lavoro manuale prima e dopo l’invio allo SdI.
Conclusione
Il Sistema di Interscambio è più semplice da capire quando gli assegni un ruolo preciso: riceve la fattura elettronica, esegue i controlli previsti, gestisce il recapito e comunica l’esito del processo.
Non è il codice destinatario e non è il programma con cui prepari la fattura.
Questa distinzione diventa soprattutto utile quando qualcosa non va come previsto. Uno scarto richiede di correggere la fattura; un’impossibilità di consegna descrive invece un documento che ha superato i controlli ma non è stato recapitato sul canale del cliente. Confondere i due stati porta a fare l’operazione sbagliata.
Anche nella scelta del software userei lo stesso criterio. Non chiederei semplicemente se “supporta lo SdI”: per un servizio di fatturazione elettronica è ormai il punto di partenza. Guarderei piuttosto quanto bene gestisce ciò che succede prima e dopo lo SdI: creazione dei documenti, notifiche, fatture passive, conservazione, pagamenti, collaborazione e integrazioni.
È lì che cambiano davvero il lavoro quotidiano e il valore delle diverse soluzioni.