
Revolut oggi in Italia non è semplicemente una carta prepagata. È un conto corrente digitale gestito tramite app, al quale puoi associare carte di debito fisiche e virtuali, effettuare bonifici, pagare in diverse valute, prelevare contanti e accedere ad altri servizi finanziari.
La distinzione è importante perché molte informazioni ancora presenti online descrivono Revolut come se fosse soprattutto una carta da ricaricare. Il servizio si è evoluto: in Italia opera attraverso Revolut Bank UAB – Succursale italiana, mentre l’offerta personale è organizzata nei piani Standard, Plus, Premium, Metal e Ultra.
In questa guida vediamo cosa stai realmente aprendo, come funziona Revolut nell’uso quotidiano, quanto costa, cosa cambia tra i piani e quali limiti conviene conoscere prima di decidere se utilizzarlo come conto principale, conto secondario o strumento soprattutto per viaggi e pagamenti internazionali.
Le condizioni economiche riportate sono state verificate il 25 settembre 2026. Prezzi, limiti e promozioni possono cambiare: prima di sottoscrivere un piano conviene sempre controllare anche la pagina ufficiale dei piani Revolut e le condizioni mostrate nell’app.
Revolut oggi in Italia: cos’è davvero e cosa offre
Per capire Revolut conviene separare tre elementi che spesso vengono confusi: il conto bancario, l’app e la carta.
Il conto contiene il denaro e permette di effettuare le operazioni bancarie disponibili. L’app è l’interfaccia attraverso la quale gestisci conto, carte e altri prodotti. La carta è invece uno degli strumenti con cui utilizzi il saldo.
Questo modello rende più chiaro anche il confronto con altri servizi digitali. Un wallet digitale, per esempio, può limitarsi a memorizzare o rappresentare strumenti di pagamento emessi altrove. Revolut parte invece da un rapporto bancario e costruisce sopra di esso un ecosistema di servizi.
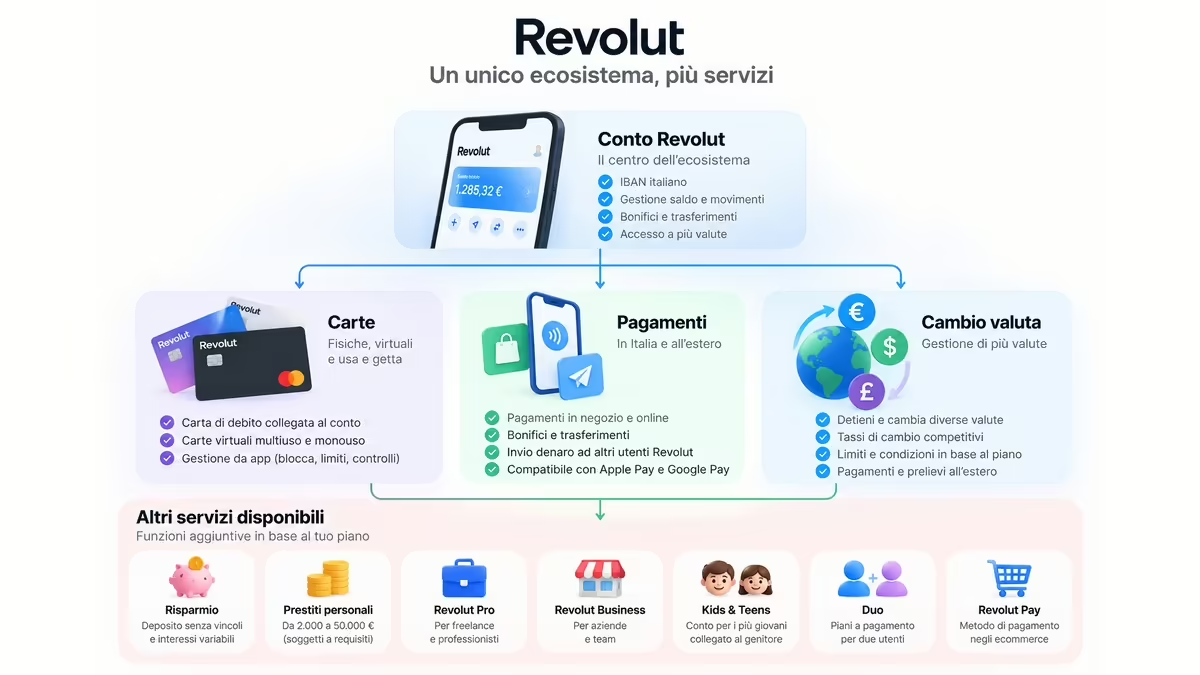
Conto corrente, app e carta di debito: la distinzione da capire
Il prodotto personale Revolut disponibile in Italia comprende un conto corrente e carte che, nella normale offerta retail italiana, sono carte di debito.
Questo significa che quando paghi con la carta utilizzi normalmente il denaro disponibile sul conto: non stai utilizzando automaticamente una linea di credito concessa dall’emittente. Revolut stessa presenta le proprie carte italiane come carte di debito fisiche, virtuali multiuso e virtuali monouso.
È quindi più preciso parlare di conto Revolut con carta di debito che di semplice “carta prepagata Revolut”.
La vecchia etichetta può ancora comparire nelle ricerche e in alcuni articoli storici, ma oggi rischia di nascondere la parte più importante del servizio: il conto bancario sul quale poggia l’operatività.
IBAN italiano e Revolut Bank in Italia
Il foglio informativo destinato al mercato italiano identifica la banca come Revolut Bank UAB – Succursale italiana, con sede della succursale a Milano e iscrizione nel registro delle banche della Banca d’Italia con codice 3669.
Per i clienti retail residenti in Italia Revolut ha inoltre avviato la migrazione dagli IBAN lituani agli IBAN italiani. Una volta completato il passaggio, l’IBAN può essere utilizzato normalmente per operazioni come accredito dello stipendio, bonifici e addebiti diretti.
Se utilizzi Revolut da tempo e visualizzi ancora coordinate differenti, è meglio controllare direttamente nell’app lo stato del tuo conto anziché dedurre il tipo di IBAN dalla data in cui ti sei registrato.
Cosa puoi fare dall’app Revolut
Il conto personale non serve soltanto a pagare con una carta.
Dall’app puoi gestire saldo e movimenti, effettuare bonifici, inviare denaro ad altri utenti Revolut, creare carte virtuali, cambiare valuta, controllare le spese e accedere ai prodotti eventualmente disponibili per il tuo profilo.
A queste funzioni si aggiungono servizi distinti come Deposito senza vincoli, prestiti personali, investimenti, Revolut Pro, Kids & Teens e Revolut Pay.
È utile però non mettere tutto nello stesso contenitore. Un pagamento con carta, un bonifico, un deposito remunerato e un prestito sono prodotti differenti, con condizioni e rischi differenti, anche se vengono gestiti dalla stessa app.
Come funziona Revolut: apertura del conto e uso quotidiano
L’esperienza è quasi interamente digitale. Non devi partire dalla richiesta di una carta fisica: prima apri e verifichi il conto, poi scegli quali strumenti aggiungere.
Il piano Standard permette di iniziare senza canone mensile, mentre i piani superiori modificano soprattutto limiti, servizi accessori e vantaggi inclusi.
Come aprire un conto Revolut e cosa serve
Per aprire un normale conto personale devi avere almeno 18 anni ed essere residente legalmente in un Paese supportato.
Durante la registrazione vengono richiesti un numero di telefono valido, un indirizzo email, i dati personali, un documento di identità valido e un selfie utilizzato per la verifica. Revolut può chiedere anche informazioni aggiuntive sul titolare e sull’utilizzo previsto del conto.
Il processo avviene dall’app.
In linea generale:
- installi Revolut;
- inserisci numero di telefono e dati richiesti;
- completi la verifica dell’identità;
- configuri il conto;
- scegli il piano;
- puoi creare una carta virtuale e, se ti serve, ordinare quella fisica.
Revolut specifica inoltre che puoi avere un solo conto personale, anche se utilizzi il servizio in Paesi differenti. Conto cointestato e Revolut Pro sono prodotti che possono affiancare il conto personale, non un modo per aprire indefinitamente profili personali separati.
Come aggiungere denaro: bonifico, carta e wallet
Il conto può essere alimentato in modi differenti.
Puoi ricevere un bonifico oppure aggiungere fondi attraverso una carta supportata. Revolut permette anche di utilizzare, nei flussi compatibili, Apple Pay o Google Pay per aggiungere denaro.
Se vuoi capire cosa succede quando una carta viene memorizzata sul telefono, abbiamo spiegato separatamente come funziona Apple Pay e come funziona Google Pay e Google Wallet.
C’è invece un cambiamento recente da non ignorare: i depositi in contanti su Revolut sono stati interrotti dal 26 gennaio 2026. Oggi Revolut indica come alternative bonifici bancari, carte di debito, Apple Pay e Google Pay. La conferma è nel Centro assistenza Revolut.
Pagamenti, bonifici, prelievi e cambio valuta
Una volta disponibile il saldo, puoi utilizzarlo per i normali pagamenti con carta, per bonifici e trasferimenti oppure per prelevare presso gli ATM compatibili.
I trasferimenti tra utenti Revolut non prevedono una commissione specifica del servizio; per altre operazioni possono invece entrare in gioco tipo di bonifico, valuta, destinazione e piano. L’app mostra le eventuali commissioni prima della conferma quando sono applicabili.
Se devi pagare un avviso della Pubblica Amministrazione, è utile distinguere lo strumento con cui paghi dall’infrastruttura che gestisce l’avviso. Nella nostra guida a pagoPA spieghiamo perché pagoPA, PSP e carta o conto utilizzati per la transazione non sono la stessa cosa.
Carta Revolut: fisica, virtuale e usa e getta
La carta è uno dei punti su cui la SERP crea più confusione.
Le query “carta prepagata Revolut” e soprattutto “carta di credito Revolut” sono molto cercate, ma non descrivono correttamente l’offerta personale disponibile oggi in Italia.
Revolut è una carta di credito, di debito o prepagata?
Le normali carte Revolut personali disponibili oggi in Italia sono carte di debito.
La carta è collegata al saldo del conto: quando effettui un acquisto vengono utilizzati i fondi disponibili, anziché una linea di credito revolving o a saldo concessa attraverso la carta.
Revolut conferma inoltre che le carte di credito Revolut non sono attualmente disponibili in Italia. Sono disponibili in alcuni altri mercati, mentre per l’Italia l’offerta di credito comprende al momento i prestiti personali. La disponibilità per Paese è riportata nel Centro assistenza ufficiale.
È una differenza sostanziale.
Se cerchi “carta di credito Revolut” pensando a un plafond con denaro prestato dalla banca, oggi quel prodotto non corrisponde alla normale carta personale italiana.
Come funziona la carta fisica e quali costi può avere
Con il piano Standard la prima carta fisica non ha un costo di emissione, ma la consegna non è necessariamente gratuita.
Le condizioni correnti indicano, per la consegna standard nazionale non tracciata del piano Standard, un costo di 6,99 euro. Le opzioni e i costi cambiano in base al piano e alla modalità di spedizione; prima dell’ordine l’app mostra l’importo applicabile.
I piani a pagamento includono condizioni più favorevoli per la prima carta e, a seconda del piano, per la consegna.
Questo è un buon esempio del perché “Revolut è gratis” sia una risposta troppo generica: il conto Standard non ha canone mensile, ma alcune operazioni o servizi possono comunque generare costi.
Carta virtuale e usa e getta: differenze e utilizzi
Le carte virtuali non hanno una versione fisica e possono essere utilizzate per acquisti online o, quando compatibili, tramite wallet come Apple Pay e Google Pay.
Revolut distingue due categorie principali.
La carta virtuale multiuso mantiene gli stessi dati e può quindi essere usata anche per pagamenti ricorrenti. La carta virtuale monouso, invece, rigenera i propri dati dopo l’utilizzo. Revolut spiega qui la differenza tra le due carte virtuali.
La carta monouso è pensata soprattutto per singoli acquisti online. Non è adatta a prelievi, pagamenti ricorrenti, preautorizzazioni, hotel o noleggio auto, perché in questi scenari il commerciante può avere bisogno di riutilizzare gli stessi dati della carta.
Quanto costa Revolut: piani, commissioni e limiti
Dire che Revolut è “gratis” oppure “a pagamento” senza spiegare il piano porta facilmente fuori strada.
Standard è senza canone mensile, mentre Plus, Premium, Metal e Ultra prevedono un abbonamento. Oltre al canone bisogna però guardare almeno tre componenti: soglia dei prelievi inclusi, limiti sul cambio valuta e maggiorazioni eventualmente applicate nel fine settimana.
| Piano | Canone mensile | Canone annuale | Prelievi senza commissione Revolut | Cambio senza commissione d’uso corretto | Maggiorazione cambio nel weekend |
|---|---|---|---|---|---|
| Standard | Gratis | Gratis | 200 € o 5 prelievi | 1.000 €/mese nei giorni feriali | 1% |
| Plus | 3,99 € | 40 € | 200 € | 3.000 €/mese nei giorni feriali | 0,5% |
| Premium | 9,99 € | 100 € | 400 € | Illimitato | Nessuna maggiorazione aggiuntiva |
| Metal | 15,99 € | 155 € | 800 € | Illimitato | Nessuna maggiorazione aggiuntiva |
| Ultra | 55 € | 540 € | 2.000 € | Illimitato | Nessuna maggiorazione aggiuntiva |
I canoni provengono dalle condizioni correnti dei singoli piani; i limiti di cambio e le maggiorazioni del fine settimana sono quelli indicati nel Centro assistenza italiano.
Prelievi, cambio valuta e commissioni da conoscere
Una volta superata la quota di prelievi inclusa nel piano, Revolut applica una commissione del 2% dell’importo, con minimo 1 euro per prelievo. Lo sportello automatico può però aggiungere una propria commissione indipendente da Revolut.
Per il cambio valuta, Standard prevede una commissione dell’1% oltre la soglia mensile di 1.000 euro; Plus applica lo 0,5% oltre 3.000 euro. Premium, Metal e Ultra non hanno la commissione aggiuntiva di fair usage sul cambio indicata per i due piani inferiori.
Standard e Plus hanno inoltre la maggiorazione del fine settimana, rispettivamente dell’1% e dello 0,5%, nel periodo definito da Revolut. Premium, Metal e Ultra non hanno questa maggiorazione aggiuntiva.
Il costo reale dipende quindi dal comportamento, non soltanto dal canone.
Quando può avere senso passare a un piano a pagamento
Un piano superiore ha senso soprattutto quando sfrutti realmente ciò che stai acquistando.
Se cambi spesso valuta, prelevi importi significativi, viaggi frequentemente o utilizzi davvero le coperture e gli abbonamenti inclusi, il canone può compensare costi che altrimenti pagheresti separatamente.
Se invece usi il conto soprattutto per pagamenti in euro, qualche bonifico e pochi prelievi, Standard può essere sufficiente.
Il criterio corretto non è quindi “quale piano contiene più vantaggi?”, ma:
quanto pagherei con Standard per il mio utilizzo → quali limiti supererei → quali benefit del piano superiore utilizzerei realmente → quanto mi costa l’abbonamento.
È molto facile attribuire valore economico ad assicurazioni, lounge o abbonamenti che poi non verranno mai utilizzati.
Revolut all’estero: pagamenti, cambio valuta e prelievi
L’uso internazionale rimane una delle ragioni più riconoscibili per aprire Revolut, ma anche qui “zero commissioni all’estero” è una semplificazione eccessiva.
Puoi detenere e cambiare diverse valute, spendere con la carta e prelevare in altri Paesi, ma piano, momento del cambio e ATM utilizzato possono modificare il costo finale.
Come viene gestito il cambio valuta
Puoi cambiare denaro manualmente dall’app oppure lasciare che il sistema effettui la conversione quando paghi in una valuta per cui non possiedi un saldo sufficiente.
Prima di confermare un cambio manuale l’app mostra tasso ed eventuali commissioni.
Un punto particolarmente importante quando viaggi è la Dynamic Currency Conversion, cioè la conversione proposta direttamente dal POS o dallo sportello automatico.
Se un ATM all’estero ti chiede se vuoi essere addebitato in euro invece che nella valuta locale, accettare la conversione significa lasciare al gestore dello sportello la scelta del tasso.
Revolut consiglia di scegliere l’addebito nella valuta locale e rifiutare la conversione proposta dal terminale. La spiegazione ufficiale della DCC è disponibile qui.
Limiti e commissioni sul cambio
Standard e Plus hanno limiti mensili oltre i quali viene applicata la commissione di fair usage.
I piani Premium, Metal e Ultra eliminano quella specifica soglia di cambio e la maggiorazione aggiuntiva prevista nel weekend per Standard e Plus.
Questo non significa che qualsiasi transazione internazionale sia sempre gratuita.
Un bonifico internazionale può avere condizioni proprie; un ATM può applicare la propria fee; un commerciante può utilizzare una conversione dinamica; altri prodotti finanziari presenti nell’app hanno sistemi di costo indipendenti dal normale cambio tra valute.
Prelievi ATM e commissioni del gestore
I limiti dei piani indicano quanto puoi prelevare prima che Revolut applichi la propria commissione.
Non eliminano però le commissioni che il proprietario dell’ATM può decidere di applicare.
All’estero controlla quindi sempre la schermata prima di confermare il prelievo. Se viene proposta una conversione valuta dello sportello, normalmente conviene scegliere l’importo nella valuta locale e lasciare la conversione al proprio conto, verificando naturalmente le condizioni del piano.
Il costo di un prelievo all’estero può quindi essere composto da tre elementi distinti:
- eventuale commissione Revolut per superamento della soglia;
- eventuale commissione dell’ATM;
- eventuale costo di cambio.
Revolut è sicuro? Banca, IBAN e tutela dei depositi
Alla domanda “Revolut è sicuro?” non darei una risposta assoluta.
Ci sono due piani differenti da valutare: la tutela giuridica del denaro depositato e la sicurezza operativa dell’account e delle transazioni.
Essere una banca regolamentata e avere sistemi antifrode non rende infatti impossibili phishing, social engineering, furto delle credenziali o errori dell’utente.
Revolut Bank e la succursale italiana
Per i conti personali italiani il soggetto indicato nei documenti di trasparenza è Revolut Bank UAB – Succursale italiana. Il foglio informativo riporta anche l’iscrizione nel registro delle banche della Banca d’Italia.
Questo è il riferimento corretto quando vuoi capire con quale soggetto bancario stai instaurando il rapporto, ed è più utile della generica definizione “fintech”.
Revolut resta certamente una società tecnologica con un’esperienza fortemente app-based, ma il conto corrente non è semplicemente un account in un’app non bancaria.
Come funziona la garanzia sui depositi
Il punto meno intuitivo è che l’operatività tramite succursale italiana non sposta automaticamente la garanzia dei depositi sul sistema italiano.
Revolut specifica che i depositi idonei detenuti presso Revolut Bank UAB sono coperti dal sistema lituano di garanzia dei depositi fino a 100.000 euro per depositante, considerando complessivamente i depositi ammissibili detenuti presso la banca. Le condizioni del Deposito senza vincoli spiegano il meccanismo di garanzia.
Non significa che ogni prodotto presente nell’app sia automaticamente coperto nello stesso modo.
Azioni, criptovalute, prodotti di investimento, assicurazioni e depositi sono categorie differenti e vanno valutate attraverso la documentazione specifica del servizio utilizzato.
Controlli della carta, autenticazione e protezione antifrode
Dall’app puoi bloccare e sbloccare rapidamente una carta, impostare limiti di spesa e controllare le transazioni. Le carte virtuali monouso aggiungono inoltre una protezione utile per alcuni acquisti online perché cambiano i dati dopo l’utilizzo.
Questi strumenti riducono alcuni rischi, ma non sostituiscono le normali precauzioni.
Un truffatore che convince l’utente ad autorizzare volontariamente un pagamento può aggirare molte delle difese che sarebbero invece efficaci contro un furto passivo dei dati della carta.
Per questo un alert nell’app va letto prima di approvare l’operazione, non dopo.
Gli altri servizi Revolut disponibili in Italia
Una guida aggiornata non può più descrivere Revolut come semplice combinazione di conto, cambio valuta e carta.
Nel tempo l’app è diventata il punto di accesso a prodotti differenti. Non tutti sono però necessari per capire il conto principale, quindi conviene considerarli come estensioni dell’ecosistema e non come un’unica offerta indistinta.
Deposito senza vincoli e interessi variabili
Revolut offre in Italia un Deposito senza vincoli sul quale possono maturare interessi.
Il tasso ordinario dipende dal piano e può cambiare. Gli interessi vengono calcolati e pagati quotidianamente e il prodotto permette normalmente di ritrasferire i fondi verso il conto principale.
Al momento della verifica sono presenti anche promozioni riservate a determinati nuovi clienti: non le userei però come motivo strutturale per scegliere Revolut, perché durata, soglie e tassi promozionali possono cambiare rapidamente.
Per valutare il prodotto conta soprattutto controllare:
- tasso applicabile al tuo piano;
- eventuale promozione;
- durata dell’offerta;
- saldo massimo interessato dal tasso;
- tassazione;
- garanzia sui depositi.
Il foglio informativo del Deposito senza vincoli è una fonte migliore di qualsiasi percentuale riportata in una guida destinata a rimanere online a lungo.
Prestiti personali e carte di credito: cosa è disponibile e cosa no
In Italia Revolut mette attualmente a disposizione prestiti personali non garantiti da 2.000 a 50.000 euro, soggetti a valutazione e ai requisiti previsti dal servizio. L’offerta effettiva, compresi tasso e condizioni, dipende dal profilo del richiedente. La procedura e i requisiti sono descritti nella guida ufficiale ai prestiti Revolut.
Questo prodotto non va confuso con una carta di credito.
Non va neppure confuso con il Buy Now Pay Later utilizzato al checkout. Se il tuo interesse è capire quel modello, nella guida dedicata spieghiamo come funziona Scalapay e cosa cambia tra rate, costi e finanziamento.
Sono strumenti di credito o dilazione che possono rispondere a esigenze diverse e che non dovrebbero essere confrontati soltanto sulla comodità dell’interfaccia.
Revolut Pro, Business, Kids & Teens, Duo e Revolut Pay
Revolut Pro è pensato per freelance, lavoratori autonomi e piccole attività gestite individualmente. Viene aperto dall’app personale, ma separa l’operatività professionale da quella privata.
Revolut Business è invece la piattaforma dedicata alle aziende e ha struttura, piani e condizioni proprie. Non conviene quindi usare i prezzi del conto personale per valutare un account Business.
Kids & Teens crea un conto dedicato ai più giovani collegato al conto personale del genitore o tutore. Le funzionalità variano anche in base all’età e al piano del genitore.
Duo permette a due clienti di sottoscrivere piani a pagamento individuali attraverso un bundle scontato. I due conti rimangono indipendenti: non diventano un unico conto condiviso e un titolare non vede automaticamente i dati dell’altro.
Infine, Revolut Pay è un metodo di pagamento che permette di autorizzare un acquisto direttamente attraverso Revolut senza inserire ogni volta i dati della carta. Dal punto di vista dell’ecommerce va distinto dal provider che gestisce il checkout: nella nostra guida a Stripe spieghiamo proprio perché metodo di pagamento, wallet e payment provider non sono necessariamente la stessa cosa. Revolut Pay può comparire tra i metodi disponibili negli scenari supportati.
Vantaggi e limiti di Revolut: quando ha senso usarlo
Il modo meno utile di valutare Revolut è compilare una lista universale di “pro e contro”.
Un limite per chi usa molto il contante può essere irrilevante per chi paga sempre con smartphone. Un piano da 55 euro al mese può essere eccessivo per un utente Standard e avere invece un senso economico completamente diverso per chi utilizza con continuità i benefit inclusi.
La domanda corretta è quindi: quali problemi vuoi risolvere e quanto ti costa farlo con il piano adatto al tuo profilo?
Quando Revolut è particolarmente utile
Revolut diventa interessante soprattutto quando sfrutti più parti dello stesso sistema.
Per esempio:
- effettui spesso pagamenti o cambi in valute differenti;
- viaggi e vuoi controllare cambio e spese dall’app;
- preferisci gestire quasi tutto da smartphone;
- vuoi creare rapidamente carte virtuali;
- trasferisci spesso denaro ad altri utenti Revolut;
- vuoi concentrare conto, carte e alcuni servizi aggiuntivi nella stessa app.
Può funzionare anche come conto secondario: non sei obbligato a trasferire immediatamente tutta la tua operatività bancaria per provarne il funzionamento.
I limiti da considerare prima di usarlo come conto principale
L’assenza di canone su Standard non elimina ogni possibile costo.
Prelievi oltre soglia, cambio oltre i limiti dei piani inferiori, maggiorazioni del fine settimana, consegna della carta e commissioni degli ATM sono esempi concreti.
C’è poi un tema operativo: Revolut è fortemente app-first. Se preferisci filiali fisiche, operazioni allo sportello o assistenza basata soprattutto sul rapporto diretto con una sede bancaria, il modello può risultare meno adatto.
Inoltre i depositi in contanti non sono più disponibili.
La quantità di funzioni è un vantaggio soltanto se sai quale prodotto stai utilizzando. Conto, Deposito senza vincoli, investimento e prestito non condividono automaticamente le stesse protezioni o lo stesso profilo di rischio.
Anche il confronto con altre app richiede precisione. La nostra guida su Satispay mostra, per esempio, un’architettura diversa basata su un conto di moneta elettronica e un proprio network di pagamento; PayPal parte ancora da un modello differente. Chiamarli tutti genericamente “wallet” o “alternative a Revolut” nasconde più di quanto spieghi.
Quale piano scegliere in base a come utilizzi il conto
Una prima scrematura può essere fatta così:
| Scenario | Piano da valutare per primo | Perché |
|---|---|---|
| Vuoi provare Revolut e usarlo soprattutto in euro | Standard | Nessun canone mensile e funzioni bancarie di base |
| Vuoi limiti di cambio più alti senza passare ai piani premium | Plus | Porta la soglia feriale del cambio a 3.000 € |
| Viaggi spesso e superi regolarmente i limiti di Standard/Plus | Premium | Cambio senza fair usage aggiuntivo e soglia ATM superiore |
| Usi intensamente travel benefit e prelievi | Metal | Limite ATM più elevato e pacchetto servizi più ampio |
| Utilizzi concretamente molti benefit premium e lounge | Ultra | Massima soglia ATM e pacchetto di servizi più esteso |
Non è una classifica.
Partirei sempre da Standard e passerei a un livello superiore solo quando riesci a identificare quale limite stai superando o quale servizio incluso evita una spesa che avresti comunque sostenuto.
Domande frequenti su Revolut
Le domande seguenti risolvono alcuni casi specifici che non richiedono un’intera sezione, ma possono cambiare concretamente il modo in cui utilizzi il conto.
Si può usare Revolut senza ordinare la carta fisica?
Sì.
Puoi creare una carta virtuale e utilizzarla per gli acquisti online oppure aggiungerla a un wallet compatibile. Per prelevare normalmente contanti da un ATM ti serve invece una carta fisica o, nei casi supportati, la relativa versione digitale utilizzabile dallo sportello.
Si può ricaricare Revolut in contanti?
Non tramite la precedente funzione di deposito cash.
Revolut ha interrotto i depositi in contanti dal 26 gennaio 2026. Restano disponibili altri sistemi di alimentazione, fra cui bonifico bancario e carte supportate.
Posso avere più di un conto Revolut personale?
No.
Revolut specifica che una persona può avere un solo conto personale, anche tra Paesi differenti. Sono però previsti altri prodotti collegati o distinti, come conto cointestato e Revolut Pro.
La carta Revolut è Visa o Mastercard?
Dipende dalla carta emessa.
Revolut può utilizzare Visa o Mastercard e il circuito effettivamente assegnato viene mostrato durante la creazione o l’ordine quando previsto. Non conviene quindi scegliere Revolut dando per scontato uno specifico circuito per qualsiasi carta e piano.
Conclusione
Revolut oggi va valutato come conto bancario digitale con un ecosistema di servizi, non come semplice carta prepagata.
Il piano Standard abbassa molto la barriera d’ingresso: puoi capire se l’interfaccia, le carte virtuali, i trasferimenti e la gestione delle valute risolvono realmente qualcosa nel tuo utilizzo quotidiano senza partire da un abbonamento.
I piani a pagamento diventano più interessanti quando puoi collegare il canone a un bisogno concreto: più cambio valuta, più prelievi, viaggi frequenti o benefit che avresti acquistato comunque. Se non riesci a identificare quel vantaggio, aggiungere funzioni non rende automaticamente migliore il conto.
Prima di scegliere, controllerei quindi quattro cose: quanto denaro cambi ogni mese, quanto prelevi, quanto viaggi e quali servizi aggiuntivi useresti davvero. È lì che emerge la differenza tra un piano adatto e un abbonamento più costoso del necessario.